
Documentation à jour au 15 septembre 2026 – Bust, le 21 septembre 2026 – Roland Soullie
Liminaire
La préparation du budget 2027 a pour conséquence, une fois de plus, de mettre les retraités au centre du débat fiscal et social.
La loi de financement de la Sécurité sociale met l’accent sur le dérapage des dépenses sociales en montrant du doigt les dépenses liées aux retraités.
La chasse est ouverte.
Pas un jour sans un article dans la presse hebdomadaire ou télévisée, pas un jour sans un débat entre les partis politiques, pas un jour sans une « fuite » des intentions gouvernementales…
Toutes ces interventions sont étayées par une multitude de données, la plupart incomplètes et sorties de leur contexte.
À titre d’exemple, on peut citer la saga de l’abattement de 10 % pour frais professionnels des retraités (voir le chapitre 8).
Il n’existe pas d’abattement pour frais professionnels des retraités.
Les retraités peuvent déduire un abattement de 10 % sur leurs pensions imposables, qui plus est limité à 4 439 € (revenus 2025), pour un retraité seul et la même somme pour un couple.
La déduction forfaitaire de 10 % pour frais professionnels des salariés est individuelle : pour un couple de salariés, chacun bénéficiera de la déduction, sauf à opter pour les frais réels.
La documentation est à jour au 15 septembre 2026. Cette dernière a nécessité la consultation et le croisement de plusieurs milliers de données qui ont été agrégées grâce à l’IA.
Important : les régimes spéciaux de retraite (régime agricole, travailleurs non salariés, cultes, marins) ne sont pas incorporés à cette étude.
Sommaire
- Analyse des principales publications 2024 – septembre 2026
- Retraites, santé et vieillissement en France – 2005-2040
- Les retraites en France – synthèse 2005-2026 : poids dans le PIB et coût de la vie
- Pensions de retraite et inflation : bilan sur vingt ans
- Pouvoir d’achat d’un cadre retraité depuis 2005
- Les retraités en France – 2005 à 2024 : démographie, poids économique et fiscalité
- Glossaire des principaux termes utilisés
- Fiscalité des retraités : abattement de 10 %, frais professionnels et abattements supplémentaires
Le chapitre 8 reprend l’étude spécifique relative à l’abattement de 10 % sur les pensions, sa distinction avec la déduction pour frais professionnels des salariés, les abattements supplémentaires liés à l’âge ou à l’invalidité, ainsi que l’historique du débat politique 2005-2026.
1. Analyse des principales publications 2024 – septembre 2026
Dossier de synthèse : situation des retraités, financement du système, projections démographiques, retraite supplémentaire et retraites dites « chapeau ». Date de mise à jour : 15 septembre 2026.
Résumé exécutif
Entre 2024 et 2026, les publications officielles décrivent deux réalités qui ne sont pas contradictoires. D’une part, la situation moyenne des retraités s’est améliorée récemment : l’INSEE mesure en 2024 un niveau de vie médian de 26 830 euros par an pour les retraités, légèrement supérieur à celui de l’ensemble de la population, et un taux de pauvreté ramené à 10,4 %. D’autre part, les perspectives financières à long terme se dégradent, principalement sous l’effet de la démographie et des hypothèses économiques.
Le rapport annuel du COR de juin 2026 constitue un tournant. Il retient notamment une fécondité de 1,45 enfant par femme à partir de 2028 et un solde migratoire de +150 000 personnes par an. Le Sénat, reprenant les projections du COR, indique un déficit du système estimé à 0,2 % du PIB en 2030, 0,9 % en 2045 et 2,4 % en 2070. Ces chiffres sont des projections conditionnelles, non des prévisions certaines.
Enfin, la retraite supplémentaire évolue rapidement : 21,4 milliards d’euros de cotisations ont été collectés en 2024 et les PER représentent désormais 77 % de cette collecte. Les anciennes retraites à prestations définies, souvent appelées « retraites chapeau », sont quantitativement marginales mais ont suscité une forte attention publique en raison de quelques montants très élevés attribués à des dirigeants.
1.1 Chronologie des publications de référence
| Date | Organisme | Publication / apport principal |
|---|---|---|
| 13 juin 2024 | COR | Rapport annuel 2024 : perspectives à moyen et long terme après la réforme de 2023. |
| 30 oct. 2024 | DREES | Panorama 2024 : 353 Md€ de pensions en 2022, soit 13,4 % du PIB. |
| 20 fév. 2025 | Cour des comptes | Situation financière et perspectives du système de retraites. |
| 12 juin 2025 | COR | Rapport annuel 2025 : actualisation des projections jusqu’en 2070. |
| 31 juil. 2025 | DREES | Panorama 2025 : 370 Md€ de pensions en 2023, soit 13,1 % du PIB. |
| 3 fév. 2026 | DREES | Retraite supplémentaire 2024 : 21,4 Md€ de cotisations ; PER = 77 %. |
| 1er avr. 2026 | Agirc-Arrco | Données 2024 : 13,907 M de retraités ; pension totale moyenne 1 760 €/mois. |
| 11 juin 2026 | COR | Rapport annuel 2026 : nouvelles hypothèses démographiques et projections. |
| 17 juin 2026 | Sénat | Rapport : déficit projeté à 0,2 % du PIB en 2030, 0,9 % en 2045, 2,4 % en 2070. |
| 9 juil. 2026 | INSEE | Niveau de vie 2024 : retraités 26 830 €/an ; pauvreté 10,4 %. |
1.2 Le poids économique des retraites
La DREES chiffre à 370 milliards d’euros les pensions de vieillesse et de survie versées en 2023, soit 13,1 % du PIB. Fin 2023, 17,2 millions de personnes percevaient une pension de droit direct d’au moins un régime français. Pour les retraités résidant en France, la pension moyenne de droit direct s’établissait à 1 666 euros bruts par mois et 1 541 euros après prélèvements sociaux.
Ces moyennes doivent être interprétées avec prudence : elles agrègent des carrières, régimes, sexes, patrimoines et situations familiales très différents.
1.3 Situation matérielle et niveau de vie des retraités
Selon l’INSEE, le niveau de vie médian des retraités vivant en logement ordinaire atteint 26 830 euros annuels en 2024, contre 26 740 euros pour l’ensemble de la population. Il augmente de 3,5 % en euros constants en un an, soutenu notamment par les revalorisations des pensions. Le taux de pauvreté des retraités baisse de 11,1 % en 2023 à 10,4 % en 2024, rejoignant celui des actifs.
Le niveau de vie ne doit pas être confondu avec le montant de la pension : il tient compte des autres revenus du ménage, notamment patrimoniaux, ainsi que de sa composition.
1.4 Le tournant démographique du COR en 2026
Le rapport du COR du 11 juin 2026 modifie sensiblement le cadre démographique utilisé l’année précédente. Les projections 2025 reposaient encore sur les hypothèses INSEE de 2021, notamment une fécondité à terme de 1,8 enfant par femme et un solde migratoire annuel de +70 000. Le rapport 2026 retient une fécondité de 1,45 enfant à partir de 2028 et un solde migratoire de +150 000 dès 2026, avec des gains d’espérance de vie légèrement revus à la baisse.
Conséquence essentielle : les résultats à très long terme sont extrêmement sensibles aux hypothèses de population, d’emploi, de productivité et de salaires. Une projection à 2070 doit donc être lue comme un scénario conditionnel.
1.5 Perspectives financières
La Cour des comptes a publié en février 2025 un rapport spécifique consacré à la situation financière et aux perspectives du système. En 2026, le Sénat, sur la base du rapport du COR, souligne une dégradation du solde projeté à long terme.
| Horizon | Solde projeté du système |
|---|---|
| 2030 | -0,2 % du PIB |
| 2045 | -0,9 % du PIB |
| 2070 | -2,4 % du PIB |
Le Sénat précise que la projection 2070 a été dégradée d’environ un point par rapport à l’exercice précédent, notamment en raison des nouvelles hypothèses de fécondité et des règles futures de revalorisation des retraites complémentaires.
1.6 Agirc-Arrco : la retraite complémentaire du privé
Fin 2024, l’Agirc-Arrco compte 13,907 millions de retraités. Pour les retraités de droit direct, la pension totale moyenne tous régimes est de 1 760 euros par mois ; la part Agirc-Arrco représente environ 552 euros. Plus d’un tiers sont polypensionnés.
1.7 Retraite supplémentaire et montée en puissance du PER
La DREES indique qu’en 2024 les contrats de retraite supplémentaire ont collecté 21,4 milliards d’euros de cotisations, en hausse de 10 % en euros constants. Les PER représentent 77 % des cotisations, contre 75 % en 2023 et 69 % en 2022. Les prestations versées atteignent 8,9 milliards d’euros et 2,7 millions de personnes en bénéficient.
La tendance est donc claire : le PER devient progressivement le véhicule central de l’épargne retraite supplémentaire, tandis que les anciens dispositifs à prestations définies occupent une place plus résiduelle.
1.8 Les « retraites chapeau » : remettre les montants en perspective
Le rapport IGAS-IGF publié en 2015 demeure une source de référence pour comprendre ces dispositifs. Il rappelle que les retraites à prestations définies concernaient plus de 200 000 pensionnés et que 84 % percevaient une rente annuelle inférieure à 5 000 euros. Les cas de plusieurs centaines de milliers d’euros par an sont donc exceptionnels, même s’ils ont concentré l’attention médiatique.
Une difficulté méthodologique est majeure : les documents d’entreprise peuvent publier une rente annuelle potentielle, un engagement actuariel ou une provision. Ces notions ne sont pas interchangeables. Une provision de plusieurs millions d’euros ne signifie pas que cette somme est versée immédiatement au dirigeant.
1.9 Exemples historiques de hauts dirigeants
Le tableau ci-dessous reprend la photographie historique évoquée dans le dossier, issue des analyses publiques sur les régimes à prestations définies. Il s’agit de droits potentiels et non d’une liste de pensions effectivement encaissées.
| Dirigeant | Société | Rente annuelle potentielle | Taux de remplacement |
|---|---|---|---|
| Franck Riboud | Danone | 1 763 291 € | 61 % |
| Jean-Paul Agon | L’Oréal | 1 482 250 € | 37 % |
| Henri de Castries | AXA | 1 039 500 € | 34 % |
| Bernard Arnault | LVMH | 643 812 € | 16 % |
| Gérard Mestrallet | GDF Suez | 640 141 € | 19 % |
| Christophe de Margerie | Total | 564 493 € | 19 % |
| Pierre Pringuet | Pernod Ricard | 516 938 € | 19 % |
| Philippe Varin | Peugeot | 258 213 € | 9 % |
Ces chiffres illustrent l’extrême sommet de la distribution. Ils ne doivent pas être extrapolés aux cadres en général ni aux bénéficiaires ordinaires d’une retraite supplémentaire d’entreprise.
1.10 Comparaison avec la pension moyenne
La pension moyenne de droit direct des retraités résidant en France était de 1 666 euros bruts mensuels en 2023, soit 19 992 euros par an. À titre purement illustratif, une rente potentielle annuelle de 1,763 million d’euros représente environ 88 fois cette pension annuelle moyenne. La comparaison est toutefois imparfaite : elle oppose une retraite supplémentaire potentielle de dirigeant à une pension totale moyenne.
1.11 Points d’accord et différences entre organismes
| Organisme | Angle principal | Lecture à retenir |
|---|---|---|
| COR | Projections | Forte dépendance à la démographie et aux hypothèses économiques. |
| Cour des comptes | Soutenabilité | Accent sur les déséquilibres financiers et les mesures correctrices. |
| DREES | Statistiques | Mesure des pensions, effectifs, âges, minima et retraite supplémentaire. |
| INSEE | Niveau de vie | Situation des ménages retraités, pauvreté et revenus patrimoniaux. |
| Agirc-Arrco | Complémentaire privé | Données propres au principal régime complémentaire des salariés du privé. |
| Sénat | Contrôle / débat | Met en perspective soutenabilité, redistribution et inégalités. |
1.12 Conclusion
La période 2024-2026 montre qu’il faut séparer trois débats. Le premier concerne la situation actuelle des retraités : en moyenne, leur niveau de vie s’est amélioré en 2024, mais cette moyenne masque de fortes disparités. Le deuxième concerne la soutenabilité collective : les projections du COR se dégradent à long terme et restent très sensibles aux hypothèses. Le troisième concerne la retraite supplémentaire : le PER progresse rapidement tandis que les anciennes retraites chapeau deviennent plus résiduelles.
La principale précaution méthodologique est donc de ne jamais confondre pension moyenne, niveau de vie, retraite complémentaire, retraite supplémentaire, rente potentielle et provision actuarielle. Une analyse sérieuse des retraites doit préciser pour chaque chiffre sa définition, son année et son périmètre.
Sources principales
- Conseil d’orientation des retraites (COR) – Rapports annuels 2024, 2025 et 2026 ; rapport 2026 publié le 11 juin 2026.
- DREES – Les retraités et les retraites, éditions 2024 et 2025 ; données sur la retraite supplémentaire 2024 publiées en février 2026.
- Cour des comptes – Situation financière et perspectives du système de retraites, février 2025.
- INSEE – Niveau de vie et pauvreté en 2024, Insee Première n° 2117, 9 juillet 2026.
- Agirc-Arrco – Données chiffrées sur les retraités, données 2024 mises en ligne le 1er avril 2026.
- Sénat – Rapport n° 759 (2025-2026), déposé le 17 juin 2026.
- IGAS-IGF – L’encadrement des retraites chapeau, rapport publié en janvier 2015, utilisé pour le contexte historique.
Note : ce dossier est une synthèse documentaire. Les projections à long terme sont conditionnelles et peuvent évoluer avec les hypothèses démographiques, économiques, réglementaires et conventionnelles.
2. Retraites, santé et vieillissement en France – 2005-2040
Étude 2005-2040 – données constatées, dépenses de santé et projections.
Objet. Mesurer l’évolution du nombre de retraités, du poids des pensions dans le PIB et des dépenses liées au grand âge, puis apprécier le déplacement du risque financier à l’horizon 2040.
Note méthodologique
Les statistiques de retraite sont établies selon le statut de retraité. Les statistiques de santé sont principalement ventilées par âge, affection et type de soins. Il n’existe donc pas de série officielle homogène sur vingt ans intitulée « coût de santé des retraités ». L’étude distingue les chiffres directement observés des estimations et utilise le grand âge comme indicateur de pression sanitaire.
Les périmètres ne doivent pas être additionnés sans précaution : les dépenses totales de santé concernent toute la population ; les soins de longue durée des personnes âgées constituent en revanche un poste spécifiquement pertinent pour le vieillissement.
Résumé exécutif
| Indicateur | 2005 | 2023/2024 | Lecture |
|---|---|---|---|
| Retraités de droit direct | 13,5 M | 17,2 M (2023) | ≈ +27 % |
| Pensions / PIB | 11,5 % | 13,1 % (2023) | +1,6 point |
| Santé totale / PIB | périmètres historiques à harmoniser | 11,4 % (2024) | ratio macro assez stable récemment |
| Soins longue durée | n.d. comparable | 52,2 Md€ (2024) | 16 % de la DCSi |
| dont personnes âgées en perte d’autonomie | n.d. comparable | 35,9 Md€ (2024) | ≈ 1,2 % du PIB |
Conclusion centrale : depuis 2005, les effectifs de retraités ont augmenté beaucoup plus vite que le poids des pensions dans le PIB. Le risque financier lié au vieillissement se déplace progressivement vers le très grand âge, les soins de longue durée, l’aide à domicile et la perte d’autonomie.
2.1 Vingt ans de croissance du nombre de retraités
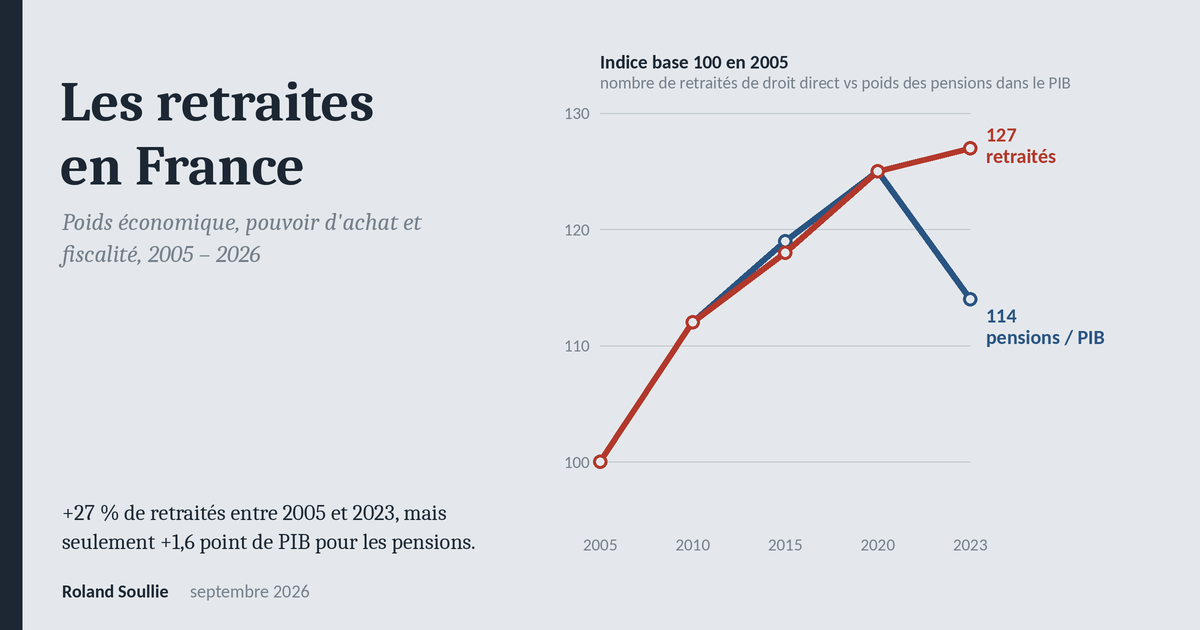
La DREES dénombrait 13,5 millions de retraités percevant une pension de droit direct en 2005. En 2023, ils sont 17,2 millions. La progression est donc de l’ordre de 27 % sur la période.
| Année | Retraités de droit direct | Indice 2005 = 100 |
|---|---|---|
| 2005 | 13,5 M | 100 |
| 2010 | ≈ 15,08 M | ≈ 112 |
| 2015 | ≈ 15,98 M | ≈ 118 |
| 2020 | ≈ 16,9 M | ≈ 125 |
| 2023 | 17,2 M | ≈ 127 |
Lecture : l’effectif augmente fortement mais la progression ralentit après la grande vague de départs des générations du baby-boom.
Attention : les séries DREES peuvent faire l’objet de révisions statistiques. Les valeurs intermédiaires sont présentées ici comme repères arrondis ; les deux bornes 2005 et 2023 sont les points essentiels de comparaison.
2.2 Pensions : une charge qui augmente moins vite que les effectifs
En 2005, les pensions représentent 11,5 % du PIB. En 2023, elles représentent 13,1 % du PIB, soit 370 milliards d’euros. La hausse est de 1,6 point de PIB, soit environ +14 % en termes relatifs, nettement moins que l’augmentation du nombre de retraités.
| Année | Pensions / PIB | Indice 2005 = 100 |
|---|---|---|
| 2005 | 11,5 % | 100 |
| 2010 | 12,9 % | 112 |
| 2015 | 13,7 % | 119 |
| 2020 | 14,4 %* | 125 |
| 2023 | 13,1 % | 114 |
* 2020 est une année atypique : le ratio est gonflé par la contraction du PIB liée à la crise sanitaire. Selon les millésimes statistiques et périmètres, les séries révisées peuvent légèrement différer.
Résultat : indice des retraités ≈ 127 contre indice du poids des pensions ≈ 114 entre 2005 et 2023. L’effectif a donc progressé environ deux fois plus vite que la charge des pensions rapportée au PIB.
2.3 Santé : ce que l’on peut réellement attribuer au vieillissement
En 2024, la dépense courante de santé au sens international (DCSi) atteint environ 333 milliards d’euros, soit 11,4 % du PIB. Cette dépense concerne toute la population et ne peut pas être qualifiée de « coût des retraités ».
La DREES dispose toutefois d’un jeu de données détaillé sur les dépenses et restes à charge pour 2017, 2021 et 2023, ventilé notamment selon l’âge. Cette base confirme la forte progression des dépenses individuelles aux âges élevés, mais ne permet pas de reconstituer directement une série homogène depuis 2005.
Le poste le plus directement lié au grand âge est celui des soins de longue durée. En 2024, il atteint 52,2 milliards d’euros.
| Soins de longue durée 2024 | Md€ | Part du total SLD |
|---|---|---|
| Personnes âgées en perte d’autonomie / fin de vie | 35,94 | ≈ 69 % |
| Personnes en situation de handicap | 15,29 | ≈ 29 % |
| Addictions | 0,99 | ≈ 2 % |
| Total | 52,21 | 100 % |
Les 35,9 milliards d’euros consacrés aux personnes âgées en perte d’autonomie représentent environ 1,2 % du PIB. Ils incluent notamment soins à domicile, soins et aides en établissements médicalisés et aides à la vie quotidienne entrant dans le périmètre de la DCSi.
Point de vigilance : additionner 13,1 % de pensions et 1,2 % de soins de longue durée donne un socle d’environ 14,3 % du PIB, mais pas un « coût total des retraités ». Les soins ordinaires des personnes âgées ne sont pas inclus dans ce calcul, et les périmètres doivent éviter tout double compte.
2.4 Le compte économique du vieillissement : ce qui est mesurable
| Bloc | 2023/2024 | Statut du chiffre |
|---|---|---|
| Pensions de retraite | 370 Md€ ; 13,1 % du PIB (2023) | Observé – DREES |
| Dépense courante de santé | 333 Md€ ; 11,4 % du PIB (2024) | Observé – tous âges |
| Soins longue durée – personnes âgées | 35,9 Md€ (2024) | Observé – DREES |
| Soins ordinaires des retraités | pas de total officiel unique | À estimer par âge |
| Total pensions + SLD personnes âgées | ≈ 14,3 % du PIB* | Indicateur partiel |
* Approximation utilisant des années adjacentes 2023/2024 et des périmètres distincts. À utiliser comme ordre de grandeur, non comme agrégat comptable officiel.
La comparaison avec 2005 doit donc rester asymétrique : les retraites sont très bien documentées sur vingt ans, tandis que la mesure sanitaire attribuable au vieillissement nécessite une reconstitution par âge. Présenter un chiffre unique « coût des retraités en santé en 2005 » avec une précision artificielle serait méthodologiquement fragile.
La bonne lecture économique consiste à suivre trois variables : (1) nombre de pensionnés, (2) part des pensions dans le PIB, (3) progression des dépenses spécifiques au grand âge et à la perte d’autonomie.
2.5 Projection à l’horizon 2040
Le rapport annuel du Conseil d’orientation des retraites de juin 2026 modifie sensiblement la perspective de long terme. Dans son scénario de référence, les dépenses du système de retraite représentent 14,1 % du PIB en 2025 et resteraient globalement stables jusqu’en 2045. Elles remonteraient ensuite progressivement pour atteindre 15,3 % en 2070.
| Indicateur COR | 2025 | Vers 2040-2045 | 2070 |
|---|---|---|---|
| Dépenses du système de retraite / PIB | 14,1 % | ≈ stables autour de ce niveau | 15,3 % |
| Âge moyen de départ | 63,1 ans | ≈ 64,6 ans à partir des années 2040 | ≈ 64,6 ans |
| Pension moyenne / revenu d’activité moyen | 54,6 % | en baisse | 45,3 % |
Le COR souligne que la stabilité relative des dépenses malgré le vieillissement résulte notamment du recul de l’âge de départ et de la diminution de la pension moyenne relativement au revenu d’activité moyen.
Cette stabilité du ratio de retraite ne signifie donc pas que le niveau de vie relatif des retraités resterait inchangé : la pension moyenne continuerait à progresser en euros réels, mais moins rapidement que les revenus d’activité selon les hypothèses du COR.
Implication : à l’horizon 2040, la question budgétaire ne se résume pas aux pensions. Le passage des générations nombreuses vers 80, 85 et 90 ans augmente surtout les besoins de soins, d’aide à domicile, de personnel et de structures adaptées.
2.6 Conclusion générale
- Démographie. Entre 2005 et 2023, le nombre de retraités de droit direct est passé d’environ 13,5 à 17,2 millions, soit une hausse proche de 27 %.
- Retraites. Sur la même période, les pensions sont passées d’environ 11,5 % à 13,1 % du PIB. Leur poids économique a donc augmenté beaucoup moins vite que les effectifs.
- Santé. La dépense totale de santé représente 11,4 % du PIB en 2024, mais elle ne peut être imputée aux retraités. Les données par âge montrent néanmoins que le grand âge est associé à des dépenses médicales beaucoup plus importantes.
- Dépendance. Les soins de longue durée des personnes âgées en perte d’autonomie atteignent 35,9 milliards d’euros en 2024. C’est l’un des postes les plus directement exposés au vieillissement.
- Horizon 2040. Le COR 2026 n’anticipe pas d’explosion de la part des retraites dans le PIB avant 2045. Le risque se déplace donc progressivement vers la prise en charge du très grand âge et vers la capacité du système de santé et médico-social à fournir suffisamment de personnel et de services.
Le chiffre à retenir : +27 % de retraités entre 2005 et 2023, mais seulement +1,6 point de PIB pour les pensions. Le vieillissement français est ainsi de moins en moins une question exclusivement « retraite » et de plus en plus une question combinée de retraite, santé et autonomie.
Sources principales et réserves
- DREES – Les retraites en 2005. 13,5 millions de retraités de droit direct en 2005.
- DREES – Les retraités et les retraites, éditions récentes. Séries d’effectifs, masses de pensions et part des pensions dans le PIB ; 370 Md€ et 13,1 % du PIB en 2023.
- DREES – Les dépenses de santé en 2024, édition 2025. DCSi 333 Md€, 11,4 % du PIB ; soins de longue durée 52,2 Md€, dont 35,9 Md€ pour les personnes âgées en perte d’autonomie.
- DREES – Dépenses de santé et restes à charge. Données individuelles 2017, 2021 et 2023, ventilées notamment selon l’âge.
- Conseil d’orientation des retraites – Rapport annuel juin 2026. Dépenses du système de retraite à 14,1 % du PIB en 2025, stabilité projetée jusqu’en 2045 puis 15,3 % en 2070 ; âge moyen de départ et pension relative.
Réserves : les agrégats de retraite peuvent différer selon qu’ils portent sur les seules pensions, les prestations ou l’ensemble des dépenses du système. Les comptes de santé ont connu des changements méthodologiques et de périmètre. Les comparaisons historiques doivent donc privilégier les séries rétropolées et éviter les additions entre agrégats non homogènes. Document établi à partir de statistiques publiques disponibles au 15 septembre 2026.
3. Les retraites en France – synthèse 2005-2026 : poids dans le PIB, coût de la vie et pouvoir d’achat
Mise à jour du dossier précédent avec un chapitre spécifique sur vingt ans d’évolution.
3.1 Les principaux constats
Sur les vingt dernières années, deux phénomènes doivent être distingués. Le poids des pensions dans le PIB a fortement progressé entre le milieu des années 2000 et le milieu des années 2010, puis s’est globalement stabilisé. Dans le même temps, le niveau général des prix a augmenté sensiblement, avec une accélération très marquée entre 2021 et 2023.
La série annuelle INSEE hors tabac passe de 88,30 en 2005 à 119,90 en 2025 (base 2015 = 100), soit une hausse cumulée de 35,8 %. Pour l’alimentation et les boissons non alcoolisées, l’indice passe de 86,60 à 134,84, soit +55,7 %. Pour l’énergie, l’indice passe de 76,60 à 150,55, soit +96,5 %.
Conclusion essentielle : l’inflation moyenne ne suffit pas à mesurer le coût de la vie ressenti par chaque retraité. Le résultat dépend fortement de la structure de ses dépenses, notamment alimentation, énergie, logement et santé.
3.2 Repères : retraites en pourcentage du PIB
| Année | Dépenses de retraite / PIB | Lecture |
|---|---|---|
| 2005 | ≈ 11,5 % | Point de départ : poids sensiblement inférieur à celui des années 2010. |
| 2010 | ≈ 13,0 % | Hausse rapide après la crise financière. |
| 2014-2015 | ≈ 13,7-13,8 % | Palier élevé atteint au milieu des années 2010. |
| 2019 | ≈ 13,3-13,4 % | Léger reflux avant la crise sanitaire. |
| 2020 | pic exceptionnel | Hausse mécanique du ratio du fait de la chute du PIB. |
| 2022 | 13,3 % | Retour vers le niveau d’avant-Covid. |
| 2023 | 13,1 % | Niveau le plus bas depuis 2010 selon la DREES. |
Le pic de 2020 ne signifie pas une explosion soudaine des pensions : le dénominateur, le PIB, s’est contracté brutalement pendant la crise sanitaire. C’est pourquoi il faut éviter d’interpréter isolément ce ratio.
3.3 Coût de la vie : série annuelle INSEE 2005-2025
| Année | Indice IPC hors tabac | Hausse cumulée depuis 2005 |
|---|---|---|
| 2005 | 88,30 | 0,0 % |
| 2006 | 89,79 | 1,7 % |
| 2007 | 91,10 | 3,2 % |
| 2008 | 93,65 | 6,1 % |
| 2009 | 93,71 | 6,1 % |
| 2010 | 95,06 | 7,7 % |
| 2011 | 97,01 | 9,9 % |
| 2012 | 98,83 | 11,9 % |
| 2013 | 99,56 | 12,8 % |
| 2014 | 99,97 | 13,2 % |
| 2015 | 100,00 | 13,3 % |
| 2016 | 100,19 | 13,5 % |
| 2017 | 101,20 | 14,6 % |
| 2018 | 102,84 | 16,5 % |
| 2019 | 103,80 | 17,6 % |
| 2020 | 104,02 | 17,8 % |
| 2021 | 105,64 | 19,6 % |
| 2022 | 111,32 | 26,1 % |
| 2023 | 116,73 | 32,2 % |
| 2024 | 118,86 | 34,6 % |
| 2025 | 119,90 | 35,8 % |
Sur cette série homogène, le niveau général des prix augmente donc d’environ 35,8 % entre 2005 et 2025. Le rythme est relativement modéré jusqu’en 2020, puis s’accélère fortement en 2022 et 2023.
3.4 Les dépenses qui pèsent davantage sur certains retraités
| Poste | Indice 2005 | Indice 2025 | Hausse 2005-2025 |
|---|---|---|---|
| IPC général hors tabac | 88,30 | 119,90 | +35,8 % |
| Alimentation et boissons non alcoolisées | 86,60 | 134,84 | +55,7 % |
| Énergie | 76,60 | 150,55 | +96,5 % |
| Essence | 85,10 | 125,02 | +46,9 % |
Ces indices ne constituent pas un « panier du retraité ». Ils montrent seulement que certains postes ont évolué beaucoup plus vite que l’indice moyen. Deux retraités ayant la même pension peuvent donc ressentir très différemment l’inflation selon leur logement, leur mode de chauffage, leur mobilité et leur consommation.
3.5 Pensions nominales et pouvoir d’achat
Il faut distinguer l’augmentation en euros de la pension et son évolution en euros constants. La DREES relève par exemple qu’entre 2017 et 2023 la pension brute moyenne augmente en euros courants, mais recule en termes réels lorsque l’on corrige de l’inflation. Ce phénomène s’explique notamment par les périodes de sous-indexation ou de décalage entre l’inflation observée et les revalorisations.
À l’inverse, lorsque l’inflation ralentit après une forte revalorisation calculée sur l’inflation passée, le pouvoir d’achat des pensions peut temporairement progresser. C’est l’une des raisons pour lesquelles il faut étudier les retraites sur plusieurs années et non année par année.
3.6 Mise en perspective 2024-2026
Les publications récentes complètent ce constat de long terme. La DREES chiffre à 370 milliards d’euros les pensions versées en 2023, soit 13,1 % du PIB. Le COR 2026 revoit fortement certaines hypothèses démographiques, tandis que l’INSEE constate une amélioration du niveau de vie médian des retraités en 2024. Ces éléments ne sont pas contradictoires : la situation financière du système, le montant individuel des pensions et le niveau de vie des ménages retraités sont trois notions différentes.
3.7 Conclusion générale
Sur vingt ans, la France a consacré une part plus importante de sa richesse nationale aux retraites qu’au milieu des années 2000, mais cette part n’a pas augmenté continuellement : l’essentiel de la hausse s’est produit avant le milieu des années 2010. Parallèlement, le coût général de la vie a augmenté d’environ 36 % entre 2005 et 2025, avec des hausses nettement supérieures pour l’alimentation et surtout l’énergie.
La question centrale n’est donc pas seulement : « combien les pensions ont-elles augmenté ? », mais : « leur revalorisation a-t-elle compensé le panier de dépenses réellement supporté par les retraités ? ». Pour répondre individuellement, il faudrait construire un indice spécifique tenant compte de la structure de consommation d’un ménage retraité.
Sources principales
- INSEE – Indice annuel des prix à la consommation, ensemble des ménages, France métropolitaine, ensemble hors tabac, série 001765618, données 2005-2025.
- INSEE – Indices annuels de prix : alimentation et boissons non alcoolisées (001764364), énergie (001765607), essence (001764840).
- DREES – Les retraités et les retraites, éditions 2022, 2024 et 2025.
- COR – Rapports annuels 2024, 2025 et 2026.
- Cour des comptes – Situation financière et perspectives du système de retraites, février 2025.
- Agirc-Arrco – Données chiffrées sur les retraités, données 2024 publiées en 2026.
Note méthodologique – Les séries de prix sont des indices statistiques. Elles ne représentent pas directement le budget d’un ménage particulier. Les ratios retraites/PIB doivent être interprétés en tenant compte des variations du PIB.
4. Pensions de retraite et inflation : le bilan sur vingt ans
France – régime général – comparaison 2004-2025.
Le résultat officiel le plus solide est fourni par l’Assurance retraite : entre fin 2004 et fin 2024, les pensions du régime général ont été revalorisées de 35 %, tandis que l’inflation cumulée sur la même période a atteint 41 % (indice y compris tabac).
4.1 Ce que cela signifie pour le pouvoir d’achat
Si une pension valait 1 000 € fin 2004, une hausse cumulée de 35 % la porte théoriquement à 1 350 € fin 2024. Pour conserver exactement le même pouvoir d’achat face à une hausse des prix de 41 %, elle aurait dû atteindre 1 410 €. L’écart est donc de 60 € par mois pour chaque tranche de 1 000 € de pension initiale.
En termes relatifs, 1 350 / 1 410 = 95,7 %. La perte de pouvoir d’achat cumulée est donc d’environ 4,3 % sur vingt ans, avant prise en compte de la fiscalité et des prélèvements sociaux.
4.2 Pourquoi l’écart s’est créé
L’Assurance retraite indique qu’à partir de 2014 plusieurs mesures de maîtrise ont été appliquées : gels, décalages de dates de revalorisation et revalorisations inférieures à l’inflation. Sur 2014-2024, la revalorisation moyenne annuelle des pensions a été de 1,2 %, contre 1,6 % pour l’inflation hors tabac.
| Période / année | Revalorisation des pensions | Inflation / observation |
|---|---|---|
| 2014-2024 (moyenne/an) | 1,2 % | 1,6 % hors tabac |
| 2021 | 0,4 % | 2,8 % en glissement annuel |
| 2022 | 5,1 % au total* | 5,9 % en glissement annuel |
| 2024 | 5,3 % au 1er janvier | Inflation en net ralentissement |
| 2025 | 2,2 % au 1er janvier | IPC annuel hors tabac : +0,9 % env. |
* 1,1 % au 1er janvier 2022 puis revalorisation exceptionnelle de 4 % au 1er juillet 2022.
4.3 Le décalage d’indexation
Le mécanisme légal d’indexation s’appuie sur l’évolution des prix observée sur une période antérieure. Lorsque l’inflation accélère brutalement, les pensions peuvent donc prendre du retard. Lorsque l’inflation ralentit, le phénomène inverse peut se produire. Les écarts durables proviennent surtout des décisions de gel, de sous-indexation ou de décalage.
4.4 Repère 2005-2025 sur les prix
La série annuelle INSEE de l’IPC hors tabac passe de 88,30 en 2005 à 119,90 en 2025, soit +35,8 %. Cette mesure n’est pas strictement identique au calcul « fin 2004-fin 2024 » de l’Assurance retraite, qui utilise notamment une comparaison en glissement et publie aussi l’inflation y compris tabac. Il ne faut donc pas mélanger directement les deux séries.
4.5 Conclusion
Sur vingt ans, les pensions de base n’ont donc pas totalement suivi les prix : selon le bilan officiel de l’Assurance retraite, la revalorisation cumulée de 35 % entre fin 2004 et fin 2024 est inférieure à l’inflation cumulée de 41 %. Pour une pension inchangée dans sa structure, cela correspond à une érosion réelle d’environ 4,3 %.
Sources : Assurance retraite, Recueil statistique 2025 – données 2024 ; circulaires CNAV de revalorisation ; INSEE, IPC annuel hors tabac, série 001765618.
5. Pouvoir d’achat d’un cadre retraité depuis 2005
Simulation pédagogique – pension initiale de 3 000 € par mois en 2005.
Hypothèse : 40 % de retraite de base (1 200 €) et 60 % de retraite complémentaire (1 800 €). Pour la partie complémentaire antérieure à 2019, on retient à titre illustratif une répartition 50/50 entre droits Arrco et droits Agirc. Cette hypothèse est nécessaire car la situation réelle dépend du nombre de points détenus dans chacun des deux anciens régimes.
5.1 Inflation 2005-2025
L’IPC annuel hors tabac de l’INSEE passe de 88,30 en 2005 à 119,90 en 2025. Le niveau général des prix augmente donc de 35,8 %. Une pension de 3 000 € en 2005 devrait atteindre environ 4 074 € en 2025 pour conserver exactement le même pouvoir d’achat.
5.2 Retraite complémentaire du cadre
Entre 2005 et 2018, les valeurs de service des points Arrco et Agirc ont progressé beaucoup moins vite que les prix sur l’ensemble de la période, avec plusieurs années de gel. À partir de 2019, les droits ont été convertis dans le régime unifié Agirc-Arrco. La valeur de service du point unifié est de 1,4386 € depuis novembre 2024 et n’a pas été revalorisée en novembre 2025.
| Élément | 2005 | 2025 | Évolution estimée |
|---|---|---|---|
| Prix (IPC hors tabac) | 88,30 | 119,90 | +35,8 % |
| Point Arrco / équivalent AA | 1,1104 € | 1,4386 € | +29,6 % |
| Ancien point Agirc / équivalent AA | 0,3940 € | — | +27,0 % env. |
| Complémentaire simulée (50/50) | 1 800 € | ≈ 2 309 € | +28,3 % |
5.3 Ordre de grandeur pour la pension totale
Pour la retraite de base, les comparaisons dépendent du choix des dates (moyenne annuelle ou valeur au 31 décembre). Le bilan officiel de l’Assurance retraite indique une revalorisation cumulée de 35 % entre fin 2004 et fin 2024, contre 41 % d’inflation sur cette convention de mesure. La retraite de base a ensuite été revalorisée de 2,2 % au 1er janvier 2025.
Dans notre simulation, la faiblesse relative de la complémentaire est déterminante : une hausse d’environ 28 % de la partie complémentaire est inférieure à la hausse de 35,8 % des prix entre les moyennes annuelles 2005 et 2025. Un cadre dont 60 % de la pension provient de la complémentaire est donc plus exposé à une érosion du pouvoir d’achat qu’un retraité dont la pension repose davantage sur le régime de base.
5.4 Exemple en euros constants
Le seuil de maintien du pouvoir d’achat est de 4 074 € pour une pension initiale de 3 000 €. La seule partie complémentaire de 1 800 € devrait atteindre environ 2 444 € pour suivre l’IPC ; notre simulation fondée sur les valeurs de points aboutit à environ 2 309 €, soit un manque de l’ordre de 135 € par mois sur cette composante. Le résultat total dépend ensuite de l’évolution exacte de la retraite de base du cas considéré.
5.5 Pourquoi il ne faut pas donner un chiffre unique pour tous les cadres
Avant 2019, un cadre détenait simultanément des points Arrco et Agirc. La proportion entre les deux variait selon sa carrière et son niveau de salaire. Deux cadres percevant la même retraite complémentaire en 2005 peuvent donc présenter une évolution légèrement différente jusqu’à la fusion. Pour un calcul individuel exact, il faut connaître le montant ou le nombre de points Arrco et Agirc détenus en 2005.
Sources : INSEE, IPC annuel hors tabac série 001765618 ; Agirc-Arrco, compilation historique des valeurs de service des points Arrco, Agirc et Agirc-Arrco ; Assurance retraite, statistiques de revalorisation des pensions.
6. Les retraités en France – 2005 à 2024 : démographie, poids économique et étude de la fiscalité des pensions
Résumé exécutif
Entre 2005 et 2024, le nombre de retraités de droit direct est passé d’environ 13,3 millions à 17,3 millions, soit une hausse proche de 30 %. Parallèlement, les pensions constituent une composante majeure du revenu des ménages et des dépenses sociales.
La fiscalité des retraités repose sur deux étages distincts : les prélèvements sociaux sur les pensions (CSG, CRDS, CASA et, dans certains cas, cotisation maladie sur certaines retraites complémentaires) et l’impôt sur le revenu. Les pensions imposables bénéficient d’un abattement forfaitaire de 10 %, plafonné au niveau du foyer fiscal.
Le résultat le plus robuste pour mesurer le prélèvement social moyen est fourni par la DREES : en 2023, la pension moyenne de droit direct des retraités résidant en France était de 1 666 € brut et de 1 541 € net de prélèvements sociaux. L’écart est donc de 125 € par mois, soit environ 7,5 € de prélèvements sociaux pour 100 € de pension brute. Ce chiffre n’inclut pas l’impôt sur le revenu.
6.1 Repères démographiques et économiques
| Année | Retraités de droit direct | Repère pensions / PIB |
|---|---|---|
| 2005 | 13,263 M | 11,5 % (série DREES révisée) |
| 2010 | 15,082 M | 12,9 % |
| 2015 | 15,980 M | 13,7 % |
| 2020 | 16,674 M | année atypique : ratio fortement affecté par la chute du PIB |
| 2022 | 16,975 M | 353 Md€ ; 13,4 % du PIB |
| 2023 | 17,2 M env. | ≈ 370 Md€ ; 13,1 % du PIB |
| 2024 | 17,3 M | pension brute moyenne : 1 705 €/mois |
Les périmètres statistiques diffèrent selon les publications : DREES (pensions versées), COR (dépenses du système de retraite) et DGFiP (pensions et rentes déclarées). Ils ne doivent pas être additionnés ni assimilés.
6.2 Fiscalité des pensions : architecture
Impôt sur le revenu. Les pensions de retraite imposables entrent dans le barème progressif de l’IR. L’administration applique automatiquement un abattement de 10 %, avec minimum et plafond actualisés chaque année. Le montant de l’impôt dépend donc du foyer fiscal dans son ensemble : pension du conjoint, revenus fonciers, capitaux mobiliers, nombre de parts, réductions et crédits d’impôt, etc.
Prélèvements sociaux. Le taux de CSG applicable dépend du revenu fiscal de référence du foyer. Il existe une exonération, un taux réduit de 3,8 %, un taux médian de 6,6 % et un taux plein de 8,3 %. La CRDS est de 0,5 % lorsqu’elle est due. La CASA, créée en 2013, est de 0,3 % pour les pensions concernées. Certaines retraites complémentaires peuvent également supporter une cotisation maladie de 1 %.
Évolution du taux plein de CSG sur les pensions : il était de 6,6 % à partir de 2005. Il a été porté à 8,3 % en 2018. À partir de 2019, un taux médian de 6,6 % a été réintroduit pour une partie des retraités. Source : Commission des comptes de la Sécurité sociale / DSS.
6.3 Évolution des prélèvements sociaux depuis 2005
| Période | CSG sur pensions | CRDS | CASA | Observation |
|---|---|---|---|---|
| 2005-2012 | 0 / 3,8 / 6,6 % | 0 ou 0,5 % | – | Taux selon situation fiscale |
| 2013-2017 | 0 / 3,8 / 6,6 % | 0 ou 0,5 % | 0 ou 0,3 % | Introduction de la CASA |
| 2018 | 0 / 3,8 / 8,3 % | 0 ou 0,5 % | 0 ou 0,3 % | Hausse de 1,7 point du taux plein |
| 2019-2024 | 0 / 3,8 / 6,6 / 8,3 % | 0 ou 0,5 % | 0 ou 0,3 % | Création/rétablissement du taux médian |
La Commission des comptes de la Sécurité sociale estime le taux moyen de CSG sur l’ensemble des pensions, y compris celles exonérées, à 5,7 % en 2017, 6,8 % en 2018, 6,3 % en 2019 et 6,2 % en 2020-2021. Le rendement de la CSG sur les retraites était de 17,2 Md€ en 2017 et se situait autour de 21 Md€ au début des années 2020.
6.4 Le cas 2023 : combien reste-t-il sur 100 € de pension ?
| Indicateur DREES 2023 | Montant | Pour 100 € brut |
|---|---|---|
| Pension moyenne brute | 1 666 €/mois | 100,0 € |
| Pension moyenne nette de prélèvements sociaux | 1 541 €/mois | 92,5 € |
| Écart brut-net social (calcul) | 125 €/mois | 7,5 € |
Calcul : (1 666 – 1 541) / 1 666 = 7,50 %. Il s’agit d’une moyenne statistique implicite à partir des montants DREES et non du taux applicable à chaque retraité.
Cette moyenne est cohérente avec l’existence de quatre situations de CSG : certains retraités sont exonérés, d’autres supportent 3,8 %, 6,6 % ou 8,3 %, auxquels peuvent s’ajouter CRDS, CASA et éventuellement cotisation maladie. Le prélèvement réel d’un individu peut donc être très différent de 7,5 %.
6.5 Impôt sur le revenu : pourquoi il ne faut pas appliquer un taux moyen arbitraire
La DGFiP publie la masse des pensions et rentes déclarées et l’impôt total, mais ces deux agrégats ne permettent pas de calculer directement l’IR payé par les seuls retraités. En 2024, les pensions et rentes représentent environ 26 % des revenus nets déclarés. Cela ne signifie pas que les retraités acquittent 26 % de l’IR : l’impôt est progressif et dépend de tous les revenus du foyer.
L’ERFS de l’Insee permet en principe de croiser pensions, caractéristiques du ménage et impôts acquittés. Une série annuelle homogène 2005-2024 de l’IR effectivement payé par les ménages retraités nécessite toutefois une exploitation dédiée des microdonnées ou de tableaux spécifiques. Le présent rapport ne fabrique donc pas une fausse série.
6.6 Illustration : prélèvements sociaux selon le niveau de CSG
| Situation | CSG | CRDS | CASA | Total social indicatif* |
|---|---|---|---|---|
| Exonération | 0 % | 0 % | 0 % | 0 % |
| Taux réduit | 3,8 % | 0,5 % | 0 % | 4,3 % |
| Taux médian | 6,6 % | 0,5 % | 0,3 % | 7,4 % |
| Taux plein | 8,3 % | 0,5 % | 0,3 % | 9,1 % |
* Hors éventuelle cotisation maladie de 1 % sur certaines retraites complémentaires/supplémentaires. Les seuils de RFR et règles d’assujettissement évoluent chaque année.
6.7 Lecture sur vingt ans
- 2005-2012 : le taux plein de CSG sur pension est de 6,6 %. Avec la CRDS, le prélèvement social maximal courant atteint 7,1 % sur la pension concernée.
- 2013-2017 : la CASA de 0,3 % s’ajoute pour les retraités concernés, portant le prélèvement CSG + CRDS + CASA à 7,4 % au taux plein.
- 2018 : le taux plein de CSG passe de 6,6 % à 8,3 %. Pour un retraité au taux plein, CSG + CRDS + CASA représentent alors 9,1 % avant éventuelle cotisation maladie sur complémentaire. La Commission des comptes chiffre à environ 4,2 Md€ le rendement supplémentaire lié à cette hausse en 2018.
- Depuis 2019 : le taux médian de 6,6 % réduit la charge pour une partie des retraités. Le taux moyen de CSG sur toutes les pensions redescend ainsi de 6,8 % en 2018 à 6,3 % en 2019 puis 6,2 % en 2020-2021.
6.8 Conclusion générale
Sur vingt ans, la population retraitée a progressé d’environ 30 % et le poids des pensions s’est accru. Dans le même temps, la fiscalité sociale des pensions s’est renforcée pour les retraités aux revenus les plus élevés, particulièrement avec la hausse de CSG de 2018.
Pour mesurer le « retour aux administrations » sur 100 € de pension, le chiffre actuellement le plus solide est donc : environ 7,5 € de prélèvements sociaux pour 100 € de pension brute en moyenne en 2023, d’après l’écart DREES entre pension brute et nette. À cela s’ajoute l’impôt sur le revenu pour les foyers imposables. En revanche, faute de ventilation officielle annuelle complète de l’IR par statut de retraité, il serait méthodologiquement incorrect de transformer ce dernier en un taux moyen national 2005-2024 sans exploitation fiscale spécifique.
En conséquence, le « coût net » des retraites pour les finances publiques ne peut pas être obtenu en retranchant mécaniquement un pourcentage unique de fiscalité de la masse des pensions. Une analyse complète doit distinguer pensions brutes, CSG/CRDS/CASA, IR des ménages retraités, autres revenus des retraités et périmètre des dépenses de retraite.
Sources principales : DREES, Les retraités et les retraites – édition 2025 ; DREES, données EACR/ANCETRE 2004-2024 ; Direction de la Sécurité sociale / Commission des comptes de la Sécurité sociale, « La CSG sur les pensions de retraite » ; DGFiP, statistiques de l’impôt sur le revenu et pensions/rentes ; impots.gouv.fr, régime fiscal des pensions ; Insee, Enquête Revenus fiscaux et sociaux (ERFS). Note méthodologique : les montants calculés dans ce document sont signalés comme tels. Les taux individuels dépendent de la situation fiscale du foyer et ne doivent pas être confondus avec les moyennes nationales.
7. Glossaire des principaux termes utilisés
Ce glossaire complète le dossier sur les retraites en France et facilite la lecture des notions économiques, sociales, statistiques et fiscales.
PIB – Produit intérieur brut. Valeur totale des biens et services produits sur le territoire d’un pays pendant une période donnée, généralement une année. Le ratio « dépenses de retraite / PIB » mesure le poids des retraites par rapport à la richesse produite.
Croissance économique. Augmentation du PIB en volume, c’est-à-dire corrigée de l’évolution des prix. Une croissance positive signifie que l’économie produit davantage qu’au cours de la période précédente.
Inflation. Hausse générale et durable du niveau des prix. Elle réduit le pouvoir d’achat d’une somme d’argent lorsque les revenus n’augmentent pas au même rythme.
IPC – Indice des prix à la consommation. Indicateur calculé par l’INSEE pour mesurer l’évolution moyenne des prix des biens et services consommés par les ménages. Il constitue la principale mesure de l’inflation en France.
Pouvoir d’achat. Quantité de biens et de services qu’un revenu permet d’acheter. Il augmente lorsque les revenus progressent plus vite que les prix et diminue dans le cas inverse.
Euros courants. Montants exprimés aux prix de l’année considérée, sans correction de l’inflation.
Euros constants. Montants corrigés de l’inflation afin de comparer le pouvoir d’achat réel entre plusieurs années.
Revalorisation des pensions. Augmentation appliquée au montant des pensions. Elle vise notamment à tenir compte de l’évolution des prix, selon les règles propres à chaque régime.
Indexation. Mécanisme par lequel l’évolution d’une prestation ou d’un montant est liée à celle d’un indice de référence, par exemple l’indice des prix.
Sous-indexation. Revalorisation inférieure à l’évolution de l’indice de référence. Si une pension augmente moins vite que les prix, son pouvoir d’achat réel diminue.
Pension de droit direct. Pension acquise par une personne au titre de sa propre carrière et de ses propres cotisations.
Pension de réversion. Part d’une pension de retraite versée, sous certaines conditions, au conjoint ou ex-conjoint survivant d’un assuré décédé.
Régime général. Principal régime de retraite de base des salariés du secteur privé, géré par l’Assurance retraite.
Retraite complémentaire. Pension venant s’ajouter à la retraite de base. Pour les salariés du secteur privé, le principal régime complémentaire obligatoire est l’Agirc-Arrco.
Masse des pensions. Montant total des pensions versées à l’ensemble des retraités pendant une période donnée.
Dépenses de retraite. Ensemble des dépenses consacrées aux pensions et, selon le périmètre statistique retenu, à certaines autres prestations ou charges du système de retraite.
Prélèvements sociaux. Contributions prélevées sur certaines pensions, notamment la CSG, la CRDS et la CASA, selon le revenu fiscal et la situation du retraité.
CSG – Contribution sociale généralisée. Prélèvement destiné au financement de la protection sociale. Plusieurs taux peuvent s’appliquer aux pensions selon la situation fiscale du foyer.
CRDS – Contribution au remboursement de la dette sociale. Prélèvement affecté au remboursement de la dette sociale, applicable notamment à certaines pensions.
CASA – Contribution additionnelle de solidarité pour l’autonomie. Contribution prélevée sur certaines pensions afin de participer au financement de l’autonomie des personnes âgées et handicapées.
Impôt sur le revenu – IR. Impôt progressif calculé sur les revenus imposables du foyer fiscal, après application des règles, abattements et déductions prévus par la loi.
Revenu déclaré. Revenu porté dans la déclaration fiscale avant l’application de certaines corrections permettant d’obtenir le revenu imposable.
Abattement fiscal. Réduction appliquée à une base de revenus avant le calcul de l’impôt. Les pensions imposables bénéficient notamment d’un abattement forfaitaire de 10 %, soumis à des limites.
Taux de pauvreté. Part de la population dont le niveau de vie est inférieur au seuil de pauvreté retenu, généralement fixé en France à 60 % du niveau de vie médian.
Niveau de vie. Revenu disponible du ménage rapporté au nombre d’unités de consommation, afin de tenir compte de la taille et de la composition du ménage.
Médiane. Valeur qui partage une population en deux groupes égaux : 50 % se situent en dessous et 50 % au-dessus.
DREES. Direction de la recherche, des études, de l’évaluation et des statistiques. Service statistique public produisant notamment les données de référence sur les retraites, la santé et la protection sociale.
COR – Conseil d’orientation des retraites. Organisme chargé d’analyser et de suivre les perspectives financières et sociales du système français de retraite à moyen et long terme.
INSEE. Institut national de la statistique et des études économiques. Il produit notamment les données sur le PIB, la croissance, les prix, les revenus et les niveaux de vie.
DGFiP. Direction générale des Finances publiques. Elle administre notamment l’impôt et produit des données fiscales, dont celles relatives aux pensions et rentes déclarées.
Projection. Estimation de l’évolution future construite à partir d’hypothèses démographiques, économiques et réglementaires. Une projection n’est pas une prévision certaine.
Point de PIB. Unité correspondant à 1 % du PIB. Passer de 11,5 % à 13,1 % du PIB représente une hausse de 1,6 point de PIB, et non une hausse de 1,6 %.
Variation en pourcentage. Évolution relative entre une valeur de départ et une valeur d’arrivée. Elle se distingue d’une variation exprimée en points de pourcentage.
8. Fiscalité des retraités : abattement de 10 % sur les pensions, frais professionnels et abattements supplémentaires – historique politique 2005-2026
Point essentiel. La déduction forfaitaire de 10 % applicable aux salaires et l’abattement de 10 % applicable aux pensions ont le même taux, mais pas la même justification juridique. La première compense forfaitairement les frais professionnels. Le second est un avantage fiscal propre aux pensions et retraites.
Cette distinction est explicitement rappelée par le Gouvernement dès 2005 : la comparaison mécanique entre les deux dispositifs n’est pas pertinente, puisque le retraité n’engage plus, par définition, de frais professionnels au titre de sa pension. Cette doctrine est répétée dans plusieurs réponses ministérielles au cours des années suivantes.
8.1 Chronologie politique et fiscale
| Période | Acteur / source | Position ou débat | Lecture |
|---|---|---|---|
| 2005 | Gouvernement – réponse à Daniel Boisserie (PS) | Refuse d’aligner le plafond des retraités sur celui des salariés. | Les deux 10 % ont des fonctions différentes. |
| 2007 | Francis Falala (UMP) / Gouvernement | Question sur la différence de traitement et la discrimination liée à l’âge. | Le Gouvernement maintient la distinction et invoque la protection des retraités modestes et moyens. |
| 2008 | William Dumas (SRC) / Gouvernement | Souligne l’écart entre le plafond des salariés (13 328 €) et celui des pensions (3 446 € par foyer). | Le Gouvernement réaffirme que l’abattement retraite n’est pas lié aux frais professionnels. |
| Années 2010 | Débats parlementaires et budgétaires | Le coût de l’avantage fiscal et son ciblage deviennent plus présents dans le débat. | La logique de soutien au revenu des retraités demeure. |
| 2024-2025 | Rapports parlementaires / documents budgétaires | La finalité officielle est résumée par : « aider les personnes retraitées ». | Le dispositif est de plus en plus analysé comme une dépense fiscale. |
| 2025-2026 | Projet de loi de finances 2026 | Projet de remplacement du 10 % par un forfait de 2 000 € par retraité et recentrage de l’article 157 bis sur l’invalidité. | Tournant : recherche d’économies et ciblage plus redistributif. |
| 2025-2026 | Sénat | Préférence pour le maintien du taux de 10 %, avec plafond ramené à 3 000 €. | Solution intermédiaire entre maintien intégral et forfaitisation. |
| 2026 | Gouvernement / texte final | La réforme de l’abattement sur les pensions est finalement retirée. | Le principe du 10 % est conservé. |
| Sept. 2026 | Gérard Leseul (Socialistes et apparentés) | Relance le débat sur l’écart des plafonds : 14 555 € par salarié contre 4 439 € par foyer pour les pensions (revenus 2025). | La question d’équité actifs/retraités demeure politiquement ouverte. |
8.2 Pourquoi les deux « 10 % » ne sont pas équivalents
Salariés. La déduction de 10 % est une déduction pour frais professionnels. Elle est individualisée par salarié et peut être remplacée par la déduction des frais réels justifiés.
Retraités. L’abattement de 10 % est appliqué aux pensions imposables. Son plafond est apprécié au niveau du foyer fiscal. Il ne correspond pas à des frais professionnels. Les justifications historiques évoquées dans les travaux parlementaires comprennent notamment la modération de la pression fiscale au passage à la retraite, les dépenses de santé plus élevées, la protection des faibles pensions et le fait que les pensions sont déclarées par des tiers.
Conséquence. L’argument politique « les retraités n’ont plus de frais professionnels, donc il faut supprimer leurs 10 % » est incomplet : il assimile deux mécanismes auxquels l’administration fiscale attribue précisément des fonctions différentes.
8.3 L’abattement supplémentaire lié à l’âge ou à l’invalidité
À côté de l’abattement de 10 % sur les pensions existe l’abattement spécial prévu par l’article 157 bis du code général des impôts. Il est accordé, sous conditions de revenu, aux contribuables âgés de plus de 65 ans et à certaines personnes invalides. Il s’agit d’un avantage distinct : il ne faut donc pas l’additionner conceptuellement avec les 10 % comme s’il s’agissait d’un seul dispositif.
Le projet de loi de finances pour 2026 proposait de supprimer le critère d’âge et de recentrer cet abattement sur les seules personnes invalides. Cette proposition illustre un changement de philosophie : passer d’un avantage lié à l’âge à une aide davantage ciblée sur une situation particulière.
8.4 Le tournant 2025-2026
Le projet initial pour 2026 prévoyait de sortir les pensions de retraite du champ de l’abattement proportionnel de 10 % et de créer à la place un abattement forfaitaire de 2 000 € par retraité. Un forfait favorise relativement les pensions faibles et réduit l’avantage des pensions élevées.
Le Sénat a retenu une autre approche : conserver le principe proportionnel de 10 %, mais réduire son plafond à 3 000 €. Le Gouvernement a finalement supprimé la réforme de l’abattement sur les pensions du texte sur lequel il a engagé sa responsabilité.
8.5 Simulations simples : qui aurait gagné ou perdu avec un forfait de 2 000 € ?
| Pension annuelle | Abattement 10 % théorique* | Forfait 2 000 € | Effet brut sur la base imposable |
|---|---|---|---|
| 15 000 € | 1 500 € | 2 000 € | base imposable réduite de 500 € |
| 20 000 € | 2 000 € | 2 000 € | neutre |
| 25 000 € | 2 500 € | 2 000 € | base imposable accrue de 500 € |
| 30 000 € | 3 000 € | 2 000 € | base imposable accrue de 1 000 € |
| 40 000 € | 4 000 € | 2 000 € | base imposable accrue de 2 000 € |
| 60 000 € | 4 439 € | 2 000 € | base imposable accrue de 2 439 € |
| 80 000 € | 4 439 € | 2 000 € | base imposable accrue de 2 439 € |
* Simulation pédagogique utilisant le plafond de 4 439 € cité pour les revenus 2025. Elle ne constitue pas un calcul d’impôt complet : quotient familial, autres revenus, abattement lié à l’âge, crédits/réductions et prélèvements sociaux ne sont pas pris en compte.
Lecture des simulations. Pour une personne seule, le point d’équilibre théorique entre un abattement de 10 % et un forfait de 2 000 € se situe autour de 20 000 € de pension annuelle. En dessous, le forfait peut être plus favorable ; au-dessus, il devient progressivement moins favorable jusqu’à ce que le plafond du 10 % soit atteint. Pour les couples, l’effet dépend du montant de pension de chacun, car le projet de forfait était conçu par retraité alors que le plafond actuel des 10 % s’apprécie au niveau du foyer.
8.6 Analyse des arguments politiques
| Argument | En faveur du maintien | En faveur d’une réforme |
|---|---|---|
| Nature du dispositif | Avantage historique distinct des frais professionnels ; soutien fiscal aux retraités. | Un avantage proportionnel procure davantage d’économie d’impôt aux pensions élevées jusqu’au plafond. |
| Pouvoir d’achat | Les retraités subissent inflation, santé et prélèvements sociaux ; supprimer l’abattement augmente la base imposable. | Un forfait peut protéger davantage les petites pensions tout en réduisant la dépense fiscale. |
| Équité actifs/retraités | Comparer les plafonds est trompeur car les dispositifs n’ont pas le même objet. | Le même taux de 10 % entretient une confusion et peut paraître difficile à justifier politiquement. |
| Finances publiques | La stabilité fiscale est importante pour des revenus souvent peu ajustables. | La hausse du coût budgétaire conduit à rechercher un meilleur ciblage. |
8.7 Conclusion
Sur vingt ans, le débat n’oppose donc pas simplement « actifs qui ont des frais » et « retraités qui n’en ont plus ». L’administration et les gouvernements ont constamment distingué la déduction professionnelle des salariés de l’abattement fiscal des pensions. Le véritable débat est devenu celui de la finalité de cet avantage : soutien général aux retraités ou aide ciblée sur les pensions modestes.
La séquence 2025-2026 marque à cet égard une rupture : pour la première fois depuis longtemps, une transformation structurelle du mécanisme a été mise au cœur du projet budgétaire. Son abandon ne clôt pas le sujet. La question parlementaire déposée en septembre 2026 montre que l’écart de traitement entre actifs et retraités reste un thème politique actuel.
Sources officielles principales
Assemblée nationale : questions écrites n° 66980 (2005), n° 117566 (2007), n° 6157 (2008), n° 17879 (1er septembre 2026) ; rapport parlementaire n° 1888 relatif aux dépenses fiscales bénéficiant aux retraités. Sénat : travaux sur l’article 6 du projet de loi de finances pour 2026, rapports n° 139 et n° 312. Code général des impôts : articles 83, 157 bis et 158.
Note méthodologique : les déclarations politiques sont distinguées des règles effectivement applicables. Les montants historiques cités correspondent à l’année de revenus ou d’imposition indiquée par la source et ne doivent pas être comparés sans tenir compte de l’indexation.
Roland Soullie – Bust, le 21 septembre 2026